Crescimento produtivo recorde exige embalagens mais eficientes, sustentáveis e competitivas para conquistar o mercado interno e abrir portas no exterior
Por: Valeria Hamann – conteúdo exclusivo Content Partner eDairyNews
O Brasil já não discute se crescerá em leite. A questão agora passa por como transformar esse crescimento em rentabilidade, posicionamento e valor agregado. Com uma projeção de 26,16 milhões de toneladas para 2026, o país consolida seu lugar como quarto maior produtor mundial, atrás da Índia, União Europeia e Estados Unidos, em um cenário no qual o avanço já não depende tanto de aumentar os rebanhos, mas de produzir mais e melhor.
O salto produtivo observado em 2025, com aumentos trimestrais que em alguns momentos chegaram entre 6,8% e 8%, marcou um ponto de inflexão para a cadeia láctea brasileira. Embora o crescimento previsto para 2026 seja mais moderado, próximo de 2,6%, o volume continuará pressionando toda a estrutura logística, industrial e comercial do setor.
E é justamente aí que a embalagem deixa de ocupar um papel secundário.
Porque produzir mais leite não garante automaticamente mais negócios. O verdadeiro desafio é fazer com que esse produto chegue com qualidade, segurança, vida útil e competitividade suficientes até a gôndola, o canal digital ou o mercado internacional. Em outras palavras: a embalagem deixou de ser apenas um custo industrial para se transformar em uma ferramenta estratégica de eficiência e diferenciação.
Para a indústria, as perdas logísticas e pós-produção continuam representando um custo silencioso, especialmente em climas quentes e cadeias extensas como a brasileira, e é aí que tecnologias de barreira, embalagens assépticas, soluções térmicas e formatos mais resistentes ganham protagonismo. Reduzir perdas, ampliar shelf-life e otimizar a distribuição hoje impacta diretamente margens, acesso comercial e competitividade.
Ao mesmo tempo em que o consumidor brasileiro mudou, buscando praticidade, conveniência, design e sustentabilidade, o mercado internacional exige cada vez mais rastreabilidade, reciclabilidade e conformidade ambiental. A embalagem passou a ocupar o centro dessas duas conversas.
Da produção ao valor: os gargalos que a embalagem pode resolver
A expansão da cadeia láctea brasileira possui bases estruturais sólidas. Minas Gerais continua liderando a produção nacional, acompanhada por polos altamente tecnificados no Paraná, Rio Grande do Sul e São Paulo. O crescimento recente foi impulsionado principalmente por melhorias genéticas, automação, nutrição e gestão produtiva, mais do que pela expansão do rebanho.
Mas, à medida que a eficiência dentro da fazenda melhora, os desafios fora da porteira emergem com ainda mais força.
O Brasil enfrenta uma logística complexa, marcada por grandes distâncias, diversidade climática e altos custos operacionais. Nesse contexto, a embalagem se transforma em um elemento decisivo para sustentar qualidade e rentabilidade ao longo de toda a cadeia.
As oportunidades comerciais também estão mudando. O mercado interno continua se expandindo impulsionado pela urbanização, novas dinâmicas de consumo e maior demanda por produtos ready-to-drink (RTD), funcionais e premium. Paralelamente, segmentos como queijos especiais, bebidas lácteas e leite em pó começam a construir oportunidades de maior valor agregado no exterior, ainda que o Brasil continue sendo importador líquido em volume.
O problema é que boa parte desse potencial pode se perder entre armazenamento, distribuição e exposição comercial.
As perdas pós-produção em produtos lácteos podem alcançar entre 3% e 9%, dependendo do elo da cadeia e das condições de transporte ou armazenamento, especialmente em regiões de clima quente. Nesse contexto, embalagens com melhor barreira, proteção térmica ou tecnologia asséptica já não são apenas um diferencial estético: passam a ser uma ferramenta concreta de preservação de valor econômico.
Cada dia adicional de vida útil, cada redução no desperdício e cada melhoria logística têm impacto direto sobre margem industrial, eficiência comercial e capacidade de expansão territorial.
Conquistando o consumidor brasileiro: conveniência, visibilidade e sustentabilidade
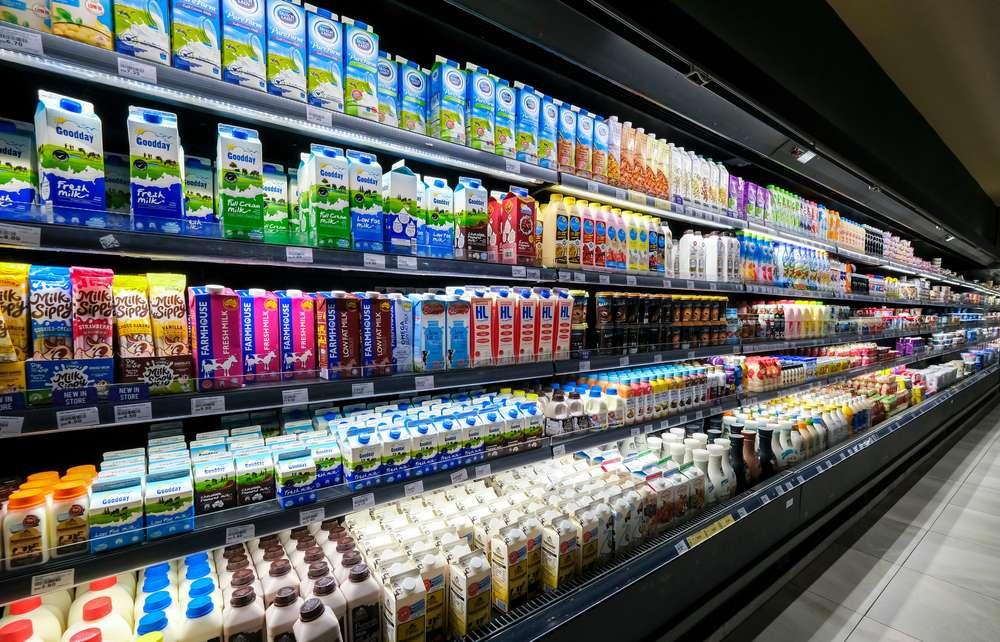
A embalagem também é protagonista no ponto de venda. Em supermercados e no varejo moderno, competir já não depende unicamente do produto.
A embalagem precisa comunicar valor, gerar identificação imediata e adaptar-se às novas dinâmicas de consumo. Formatos single-serve, tampas abre-e-fecha, embalagens compartimentadas e soluções prontas para consumo rápido ganham espaço entre consumidores urbanos que priorizam praticidade e portabilidade.
Paralelamente, o crescimento do e-commerce alimentar adiciona novas exigências técnicas. As embalagens precisam suportar a última milha, variações térmicas e manipulação intensiva sem comprometer a integridade nem a experiência do consumidor.
E existe outro fator que a indústria já não pode ignorar: a percepção.
Millennials e Geração Z valorizam cada vez mais sustentabilidade, transparência e premiumização. Materiais recicláveis, designs matte, elementos visuais minimalistas, transparência parcial e formatos diferenciados passaram a influenciar diretamente a decisão de compra, especialmente em categorias de maior valor agregado.
A embalagem passou a funcionar como extensão da marca: já não protege apenas o produto, mas comunica posicionamento, percepção de qualidade e compromisso ambiental.
Cumprir padrões globais para abrir mercados internacionais
Se dentro do Brasil a embalagem influencia a competitividade comercial, fora do país ela pode determinar diretamente o acesso ao mercado.
Os sistemas assépticos, como as tradicionais caixinhas longa vida, já demonstraram sua capacidade de ampliar a distribuição e reduzir a dependência da cadeia refrigerada. Essa vantagem é especialmente relevante para um país de dimensões continentais que também busca ampliar sua presença internacional.
As oportunidades aparecem principalmente em categorias de maior valor agregado: queijos especiais, bebidas lácteas, ingredientes e produtos em pó.
Mas o novo cenário global já não discute apenas qualidade sanitária ou preço competitivo. Sustentabilidade e circularidade começam a integrar os requisitos comerciais.
No Brasil, a logística reversa ganha peso estratégico com o Decreto 12.688/2025 e as novas metas ambientais para recuperação de resíduos e conteúdo reciclado pós-consumo (PCR). A partir de 2026, materiais com mínimo de 22% de PCR e soluções recicláveis monomateriais começam a se posicionar como vantagem competitiva concreta para empresas que buscam dialogar com mercados mais exigentes, especialmente a Europa.
A pressão regulatória acaba acelerando a inovação. Empresas que adotarem rapidamente rPET, estruturas recicláveis e designs orientados à economia circular não apenas reduzirão riscos regulatórios futuros, como também poderão capturar valor comercial junto a consumidores e compradores internacionais cada vez mais atentos a critérios ESG.
Inovação em embalagens: sustentabilidade que gera rentabilidade
A nova geração de embalagens para lácteos combina três variáveis que há alguns anos pareciam difíceis de equilibrar: sustentabilidade, eficiência logística e rentabilidade.
O movimento começa pelo lightweighting, estratégia orientada a reduzir o peso dos materiais sem comprometer resistência nem proteção. Menos material significa menores custos logísticos, redução de emissões e mais eficiência operacional.
Ao mesmo tempo, avançam soluções paper-based com barreiras especiais, embalagens ativas capazes de interagir com o produto e indicadores inteligentes de frescor que ajudam a reduzir desperdícios e melhorar o controle de qualidade.
As embalagens retornáveis e estruturas monomateriais também ganham espaço impulsionadas por novas metas de reciclabilidade e recuperação.
Dentro desse cenário, algumas empresas já começaram a se posicionar de forma agressiva. Tetra Pak, por exemplo, continua ampliando investimentos em infraestrutura de reciclagem e cooperativas ligadas ao processamento de caixinhas no Brasil, fortalecendo a cadeia de recuperação de materiais. Outras companhias avançam em garrafas opacas de rPET e filmes mais sustentáveis voltados para reduzir impacto ambiental sem perder performance industrial.
A lógica muda rapidamente: sustentabilidade deixou de ser apenas reputação corporativa para integrar a equação financeira.
Reduzir perdas, aumentar shelf-life, otimizar transporte e melhorar a percepção de marca hoje compõem o mesmo pacote estratégico.
2026: o ano em que a embalagem acelera a liderança láctea brasileira
O crescimento da produção láctea brasileira abre uma janela histórica para toda a cadeia. Transformar volume em liderança regional e posicionamento global dependerá cada vez mais da capacidade de agregar eficiência, diferenciação e sustentabilidade.
E nessa transição, a embalagem ocupará um papel decisivo.
As empresas que entenderem a embalagem como uma ferramenta estratégica, e não apenas operacional, terão vantagem em um mercado onde logística, percepção de valor e exigências ambientais avançam simultaneamente.
Investir em inovação em embalagens é hoje proteger margens, ampliar mercados, reduzir desperdícios e fortalecer marcas.
Em 2026, a liderança láctea brasileira não será definida apenas dentro das plantas industriais ou das fazendas mais tecnificadas. Ela também será disputada nas gôndolas, na logística e na capacidade de cada embalagem transformar produção em valor.